IA y su impacto en el sector del contact center: lo que más de 30 años de experiencia nos han enseñado a mirar de otra manera

En MST acumulamos tres décadas de trayectoria en este sector, y hemos visto pasar el fax, el CRM, el chat en vivo, el WhatsApp Business… y en cada una de esas olas alguien dijo que «esta vez sí» lo iba a cambiar todo. Con la inteligencia artificial, por primera vez, tenemos que darles la razón. Pero no por lo que la mayoría piensa.

La IA no está sustituyendo el contact center. Lo está obligando a repensarse desde la base. Y eso, para quienes trabajamos en atención al cliente, es una noticia mucho más interesante que «los robots van a quitarnos el trabajo».

Lo que dicen los números (y lo que no dicen)

Empecemos por los datos, porque en este sector se habla mucho de IA y se contrasta poco.

En España, el sector del contact center facturó 2.025 millones de euros, con un crecimiento del 0,94% respecto al año anterior, según el Estudio de Mercado 2025 de la Asociación CEX. Ese dato ya es interesante por sí solo, pero hay otro que nos llama todavía más la atención: la inversión en tecnología sobre el coste de empresa subió siete puntos hasta el 68%. Las empresas no están hablando de IA por moda, están destinando presupuesto real a ella.

¿Y en qué la están invirtiendo? Según el mismo estudio, la automatización robótica de procesos (RPA) y la inteligencia artificial ya están implantadas en el 89% de las compañías asociadas a CEX. Es una cifra altísima, y confirma algo que en MST repetimos en cada reunión con nuestros clientes: la IA ya no es un proyecto piloto en un rincón de innovación, es infraestructura básica del contact center moderno.

A nivel país, un estudio de AWS de 2026 apunta que el 61% de las empresas españolas ya han implementado alguna solución de IA, once puntos más que el año anterior. España, según ese informe, está siete puntos por encima de la media europea en adopción.

Hasta aquí, todo suena muy bien. Y aquí es donde, con 30 años de experiencia a nuestras espaldas, toca poner el freno de mano un momento.

El dato que casi nadie cuenta: invertir no es lo mismo que ganar

Un estudio reciente recogido por MuyCanal, tras analizar una inversión global en IA superior a los 250.000 millones de dólares en 2025, revela que solo una cuarta parte de las empresas afirma haber conseguido un impacto empresarial significativo con esa inversión. Merece la pena repetirlo: tres de cada cuatro empresas invirtieron en IA y no notaron un impacto relevante.

¿Por qué pasa esto? Porque muchas compañías tratan la IA como un parche que se añade a procesos que ya existían, en lugar de rediseñar el proceso desde cero pensando en cómo la IA y las personas van a trabajar juntas. Y en un contact center, ese matiz lo es todo. No sirve de nada poner un chatbot delante de un proceso mal diseñado: solo se consigue automatizar la frustración del cliente, no eliminarla.

Esto es exactamente lo que en MST repetimos constantemente: la tecnología no arregla un mal proceso, lo amplifica. Antes de automatizar hay que entender de verdad el recorrido del cliente.

De la moda a la decisión estratégica

Lo que sí está cambiando de verdad en 2026 es el papel de la IA conversacional dentro de las organizaciones. Ya no depende solo del departamento de innovación: se ha convertido en una decisión de dirección, con impacto directo en experiencia de cliente, operaciones y resultados, según el Estudio de Tendencias en Contact Center 2025 de PwC, publicado por FUNDAE.

La diferencia entre las empresas que sacan partido a la IA y las que no, ya no está en tener o no tener un bot. Está en si esa tecnología forma parte de una arquitectura conversacional coherente: que la voz, el WhatsApp, el chat web y las redes sociales dejen de funcionar como compartimentos estancos y pasen a compartir memoria del cliente y contexto en tiempo real.

Esa es, para nosotros, la verdadera revolución. No es que la máquina hable como una persona. Es que, por fin, el cliente no tiene que repetir su problema tres veces en tres canales distintos.

¿Va a sustituir la IA a los agentes humanos?

Es la pregunta que más nos hacen, y la respuesta corta es: no en el sentido en que la mayoría lo teme.

Lo que sí está pasando es un rediseño real del rol del agente. Las tareas repetitivas y de bajo valor —consultas de saldo, cambios de cita, preguntas frecuentes— cada vez las resuelve antes la IA. Eso deja a los agentes humanos para lo que de verdad requiere criterio, empatía y capacidad de decisión: las interacciones complejas, las reclamaciones delicadas, los clientes que necesitan sentirse escuchados de verdad.

Gartner prevé que en 2029 la IA agéntica podría resolver de forma autónoma hasta el 80% de las consultas habituales de atención al cliente. Conviene señalarlo con claridad: esto es una previsión, no un hecho consumado, y como toda previsión a varios años vista la tomamos con cierta prudencia.

Lo que sí es un hecho hoy es que el modelo que está funcionando es el híbrido: IA para el volumen y la repetición, personas para el criterio y la conexión emocional. Ni todo humano ni todo automatizado.

Cómo evitar ser parte del 75% que no ve resultados

Con todo lo anterior sobre la mesa, en MST resumimos nuestra recomendación en cuatro ideas:

  • Empezar por el proceso, no por la herramienta. Mapear el recorrido real del cliente antes de decidir qué automatizar.
  • Medir desde el primer día. Resolución en el primer contacto, tiempo de espera y satisfacción del cliente, no solo el ahorro de costes.
  • Formar al equipo humano para el nuevo rol. El agente que hoy resuelve reclamaciones complejas necesita herramientas y formación distintas a las de hace cinco años.
  • No comprar tecnología por miedo a quedarse atrás. El FOMO tecnológico es, según varios estudios recientes, una de las principales causas de que la inversión en IA no genere retorno.

Una reflexión final

Treinta años de trayectoria en este sector nos han enseñado una cosa: las modas tecnológicas van y vienen, pero lo que siempre se queda es la calidad de la conversación entre una empresa y su cliente. La IA no cambia esa verdad de fondo. Lo que hace es obligarnos a decidir, con mucha más claridad que antes, qué parte de esa conversación merece la pena automatizar y qué parte necesita, sin ninguna duda, seguir siendo humana.
*Nota: Todos son datos verificables a fecha de publicación de este artículo (septiembre de 2026)

www.mstholding.com

IA que atiende sin avisar: 3 mitos sobre el Artículo 50 del AI Act que están confundiendo a los contact center

Un cliente llama para preguntar el saldo de su cuenta. Otro escribe por WhatsApp para cambiar una reserva de hotel. Otro pide cita en el taller. En los tres casos, cada vez es más probable que quien responda al otro lado no sea una persona, sino un asistente virtual. Y desde el 2 de agosto de 2026, hay una obligación legal que muchas empresas todavía no tienen resuelta: ese cliente tiene que saberlo.

Es el Artículo 50 del Reglamento europeo de Inteligencia Artificial (AI Act), y en las conversaciones que tenemos con clientes de distintos sectores nos encontramos siempre con las mismas ideas equivocadas. Vamos a desmontarlas una a una.

Mito 1: «Como uso la IA para ayudar, no para sustituir a personas, no me afecta»

Esto es lo primero que se piensa, y es un error. La norma no distingue entre «IA que sustituye» e «IA que ayuda a atender mejor». Lo único que importa es una cosa: si el sistema interactúa directamente con el cliente, el cliente tiene que saber que es una máquina, salvo que resulte evidente por el propio contexto.

Da igual si el chatbot solo filtra el motivo de la llamada antes de pasarla a un agente. Si habla con el cliente, cuenta.

Mito 2: «Esto lo resuelve el departamento legal firmando una cláusula»

Tampoco. El Artículo 50 no es un documento que se firme una vez y ya está. Es un requisito que vive en el propio producto: en el mensaje de bienvenida del bot de voz, en el primer mensaje del chat, en la forma en que se presenta el asistente de WhatsApp.

En la práctica, esto significa revisar guiones, flujos conversacionales y contenido generado automáticamente —como resúmenes de llamada o respuestas de email semi-automatizadas— que llegan al cliente sin que quede claro que los ha producido una IA.

Mito 3: «Si mi proveedor BPO gestiona ese canal, la responsabilidad es suya»

Depende, y aquí es donde más operaciones se llevan una sorpresa. La responsabilidad de avisar recae sobre quien despliega la tecnología frente al cliente final. Si tienes servicios externalizados, esto debería estar ya reflejado con claridad en los contratos y SLAs con tu proveedor BPO, no dado por hecho.

Cómo se ve esto en cada sector

No es lo mismo gestionar esto en banca que en turismo. Algunos ejemplos de dónde suele aparecer el problema:

  • Banca: asistentes virtuales para consultas de saldo o movimientos, donde el aviso inicial se queda oculto en un menú de opciones.
  • Turismo: chatbots de reserva y modificación de viajes, con picos de uso donde el bot gestiona toda la conversación sin identificarse como tal.
  • Automoción: asistentes de cita previa en talleres, que muchas veces heredan un guión antiguo pensado antes de que existiera esta obligación.
  • Salud y farma: bots de cita previa o resolución de dudas básicas, un terreno especialmente sensible por la naturaleza de la información.

El patrón se repite en todos: la tecnología se desplegó pensando en reducir tiempos de espera, y el aviso de «soy un asistente virtual» quedó como un detalle menor de diseño.

El problema de fondo no es la sanción

Las sanciones existen, pero lo que vemos en la mayoría de auditorías operativas es algo más básico: muchas empresas no tienen un inventario claro de todos los puntos donde su IA habla con clientes. Y sin ese mapa, no hay forma de garantizar que se cumple la norma, por mucha buena voluntad que haya.

Antes de que llegue diciembre

Los sistemas de IA generativa que ya funcionaban antes de agosto de 2026 tienen hasta diciembre para ajustar el etiquetado técnico. Pero conviene no confundir ese plazo con el aviso al usuario, que es exigible ya.

Dos preguntas que solemos hacer al empezar a trabajar con una operación: ¿tienes mapeados todos los puntos donde la IA interactúa con tus clientes? ¿Reflejan tus contratos con proveedores BPO quién asume esa responsabilidad?

Si no tienes una respuesta clara, es el punto de partida habitual de nuestra Consultoría CX y de los proyectos de Tecnología IA en MST Holding: identificar dónde está la IA en tu operación, cómo se comunica al cliente y cómo se documenta.

¿Quieres saber si tu operación está dentro del perímetro del Artículo 50? Habla con nuestro equipo de Consultoría CX y Tecnología IA.

www.mstholding.com

Prefijo 400: así cambia para siempre la forma en que las empresas llaman a sus clientes

Seguro que te ha pasado: suena el móvil, aparece un número que no conoces, piensas que puede ser un familiar o algo urgente… y resulta ser una llamada comercial. A veces incluso peor: un intento de estafa. Ese momento de duda va a desaparecer pronto en España, porque el Gobierno acaba de aprobar una medida que cambia por completo las reglas del juego para las llamadas comerciales.

Qué dice exactamente la nueva norma

El Ministerio para la Transformación Digital y de la Función Pública ha publicado una resolución que establece que, desde octubre, las llamadas comerciales deben realizarse desde una numeración de nueve dígitos que comience por el código 400. La idea es simple: en cuanto veas ese prefijo en la pantalla, sabrás sin ningún género de duda que es una empresa la que te está llamando para venderte algo.

Un detalle importante que conviene tener claro: estos números serán unidireccionales. Es decir, los clientes solo podrán recibir llamadas desde esa numeración, pero no podrán devolverlas. Esto no es casualidad: busca reducir los riesgos de fraude que aparecen cuando alguien devuelve una llamada a un número que no conoce, una técnica muy habitual en estafas telefónicas.

Dato para tener en cuenta: en un borrador anterior, publicado en febrero, se planteaba que esta numeración fuera bidireccional. La versión final, aprobada en abril, cambió el criterio y la dejó como unidireccional. Si has leído algo distinto en otro sitio, es probable que fuera la versión antigua del proyecto.

Los plazos: ¿cuándo empieza a ser obligatorio?

La nueva numeración estará operativa en un plazo de seis meses desde la resolución, y a partir de octubre 2026 los operadores bloquearán las llamadas comerciales que no usen el rango 400. A partir de ese momento, cualquier llamada comercial que no venga de un número 400 podrá ser bloqueada directamente por la operadora, sin que el usuario tenga que hacer nada.

Esta medida no aparece de la nada: da cumplimiento a la Ley de Servicios de Atención a la Clientela (Ley SAC), aprobada en diciembre de 2025, que ya obligaba a que las llamadas comerciales tuvieran un código numérico propio para poder identificarse.

¿Y las llamadas de atención al cliente?

Aquí hay un matiz que genera bastante confusión, así que vale la pena aclararlo: el prefijo 400 es solo para llamadas comerciales (las que hace una empresa para venderte algo o captarte como cliente). Las llamadas de atención al cliente, las que gestionan una incidencia o un contrato que ya tienes, siguen otro camino. Solo podrán hacerse desde números cortos específicamente atribuidos para ello, los rangos gratuitos 800 y 900, o números geográficos. Esto ya venía marcado por la orden ministerial contra la suplantación de identidad, en vigor desde marzo de 2025, que además prohibió usar numeración móvil para este tipo de llamadas.

En resumen: si te llaman para venderte algo, será desde un 400. Si te llaman porque tienes una gestión pendiente con una empresa, será desde un 800, un 900 o un número geográfico. Nunca desde un móvil normal.

Por qué el Gobierno ha tomado esta medida

Detrás de esta norma hay un objetivo claro: frenar el fraude telefónico. El propio ministro Óscar López lo resumió con una frase que refleja bien la situación: todos hemos cogido alguna vez una llamada pensando que era un conocido y resultaba ser una gestión comercial. Esta medida forma parte de un plan más amplio contra las estafas telefónicas que, según los últimos datos oficiales, ha permitido bloquear 192 millones de llamadas y 17 millones de SMS fraudulentos desde su puesta en marcha en marzo de 2025. Son cifras que dan una idea del tamaño del problema que se intenta resolver.

Qué significa esto para las empresas que hacen llamadas comerciales

Aquí es donde la norma toca de lleno a los contact centers, los equipos de televenta y cualquier empresa que haga campañas de telemarketing. No se trata solo de «cambiar un número de teléfono»: implica revisar toda la infraestructura de llamadas salientes, adaptar los sistemas de marcación y asegurarse de que cada campaña comercial sale exclusivamente desde el rango 400.

El sector no se ha quedado callado. La asociación AEERC, que representa a buena parte del sector del contact center, ha mostrado su preocupación porque considera que el plazo de adaptación es más corto del que preveía originalmente la Ley SAC.

Para las compañías que operan campañas outbound, esto significa un trabajo de adaptación técnica real: coordinar con los operadores de telecomunicaciones, revisar los sistemas de marcación automática y verificar que cada línea comercial esté correctamente dada de alta en el nuevo rango antes de octubre. Cuanto antes se empiece ese proceso, menos riesgo hay de que las campañas se vean bloqueadas cuando la norma entre en vigor.

Qué puedes hacer si recibes una llamada comercial fuera de norma

Si a partir de octubre te llama una empresa desde un número que no es un 400, tienes la opción de denunciarlo ante la Oficina de Atención al Usuario de Telecomunicaciones (OAUT) o ante la CNMC. Es una herramienta más de control que pone el peso de la responsabilidad en quien hace la llamada, no en quien la recibe.

La conclusión

El prefijo 400 no es un simple cambio de numeración: es un paso más hacia una relación más transparente entre empresas y consumidores, y una herramienta más para combatir el fraude telefónico. Para el usuario, significa poder decidir con un solo vistazo si coge el teléfono o no. Para las empresas, significa que la adaptación tecnológica y de procesos ya no puede esperar: octubre está más cerca de lo que parece.

www.mstholding.com

Bots, IVR y Ley SAC: la automatización ya no puede ser la única opción de atención

El sector financiero lleva años apostando por la digitalización de sus servicios de atención: bots conversacionales, IVR sofisticados, apps de autoservicio, asistentes virtuales. Un modelo que ha demostrado ser eficiente. Hasta ahora.

La Ley 10/2025 introduce un principio que cambia las reglas: ningún cliente puede quedar atrapado en un sistema automatizado si en algún momento quiere hablar con una persona. La idea es sencilla, pero sus implicaciones operativas son más profundas de lo que parece.

Lo que dice la ley: derecho expreso a la atención humana

La Ley 44/2002 modificada establece que las entidades deben garantizar el acceso a un agente humano a cualquier cliente que lo solicite, en cualquier momento de la interacción. Los chatbots y asistentes virtuales son herramientas complementarias, nunca sustitutivas del servicio de atención al cliente.

La norma fija además dos canales mínimos obligatorios: el teléfono y al menos un canal no presencial. Las entidades pueden añadir más, pero no pueden eliminar estos dos ni sustituirlos por sistemas exclusivamente automatizados. Este requisito tiene una fecha límite: 28 de diciembre de 2026.

El cambio real: salir del bot sin abandonar el canal

Hasta ahora, muchas entidades tenían configurados sus sistemas automatizados de forma que, si el cliente quería hablar con una persona, tenía que salir del canal —por ejemplo, del chat de la app— y llamar por teléfono. La Ley SAC elimina esa opción.

Si un cliente inicia una interacción en un canal automatizado y solicita atención humana, debe poder recibirla dentro de ese mismo canal, sin necesidad de cambiar de canal ni empezar de cero

Esto implica revisar todos los flujos de atención automatizada y garantizar que siempre existe una salida funcional y accesible hacia un agente humano. En muchos casos supone rediseñar los árboles de decisión de los IVR, los flujos de los bots y los procesos de escalado en mensajería y chat.

La pregunta práctica para los equipos de tecnología es directa: si un cliente está consultando el estado de una transferencia por el chatbot de la app y escribe «quiero hablar con una persona», ¿qué ocurre? Si el sistema le da un número de teléfono y le dice que llame, ese flujo incumple la ley.

La atención 24/7 y sus límites razonables

La ley hace mención expresa a la disponibilidad 24/7 para servicios básicos y situaciones urgentes o de carácter irreversible. En el sector financiero, eso incluye el bloqueo de una tarjeta, la notificación de una operación fraudulenta o una transferencia urgente: para ese tipo de gestiones, la atención humana debe estar disponible fuera del horario comercial habitual.

No se espera que todos los servicios cuenten con agente humano a cualquier hora. La clave está en identificar qué parte de la operativa tiene carácter crítico o urgente y garantizar la cobertura en esos casos concretos.

El reto de los datos y la protección de colectivos vulnerables

La atención personalizada tiene una dimensión que la ley no deja pasar por alto: la protección de datos. En la atención telefónica y en canales digitales no siempre es posible verificar la identidad del cliente ni detectar si pertenece a un colectivo especialmente protegido, sin hacerle preguntas que podrían comprometer su privacidad.

La AERC presentó en abril de 2026 una consulta formal a la Agencia Española de Protección de Datos (AEPD) para aclarar cómo conjugar el derecho a la atención personalizada con las obligaciones de protección de datos, especialmente en lo relativo a personas con discapacidad. La respuesta de la AEPD es esperada por todo el sector y, cuando se publique, deberá incorporarse a los protocolos de atención.

Qué debe revisar tu entidad antes de fin de año

  • Auditar todos los flujos automatizados (bots, IVR, apps, chatbots) e identificar si existe una opción de transferencia a agente humano dentro del mismo canal.
  • Verificar que esa transferencia es funcional en todos los horarios en que el canal está operativo.
  • Revisar los protocolos de identificación del cliente para garantizar la protección de datos en la atención personalizada, especialmente con colectivos vulnerables.
  • Documentar los canales mínimos obligatorios (teléfono + canal no presencial) y confirmar que ningún proceso excluye su uso.
  • Definir qué servicios tienen carácter urgente o crítico y requieren cobertura de atención humana fuera del horario comercial.

La digitalización no tiene marcha atrás y la Ley SAC no pretende frenarla. Lo que exige es que la tecnología esté al servicio del cliente. Consulting C3 y MST Holding trabajan con entidades financieras para hacer ese rediseño de forma eficiente: sin eliminar lo que ya funciona, ajustando lo que la norma exige y documentando todo lo necesario para superar una auditoría.

El límite de 3 minutos en llamadas al SAC: lo que tu entidad financiera debe saber

La Ley 10/2025 de Atención a la Clientela establece una cuenta atrás concreta para todas las entidades financieras: hasta el 28 de diciembre de 2026 para adaptar sus operaciones. Uno de los requisitos que más preguntas genera en los equipos de operaciones es el nuevo límite de tiempo de espera en las llamadas entrantes, porque afecta a la planificación de recursos, a la tecnología y al modelo de atención desde su base.

En el webinar ejecutivo organizado por Consulting C3 junto a la Asociación Española de Expertos en Relación con Cliente (AERC), este fue el tema que más consultas suscitó. Con razón: los matices que distinguen el cumplimiento del incumplimiento son relevantes.

¿Qué dice la ley?

El artículo modificatorio de la Ley 44/2002 es claro: el 95% de las llamadas entrantes al SAC deben atenderse en un máximo de 3 minutos. Este umbral se mide en cómputo anual, lo que significa que no se exige que cada llamada individual cumpla el plazo, sino que el conjunto del año lo respete.

Alcanzar ese 95% tiene implicaciones operativas profundas. Quienes gestionan centros de atención saben que ese nivel equivale a mantener una tasa de abandono de entre el 1% y el 2%, lo que obliga a revisar el modelo de dimensionamiento y planificación de capacidad.

¿Desde cuándo empieza a contar el tiempo?

Este matiz afecta directamente a cómo se configuran los sistemas de medición. La ley distingue dos situaciones:

  • Si el cliente llama directamente al SAC sin pasar por ningún sistema automatizado, el tiempo empieza a contar desde el primer instante de la llamada.
  • Si el cliente accede primero a un IVR u otro sistema de autoservicio, el tiempo empieza a medirse en el momento en que solicita expresamente ser atendido por una persona.

Este segundo punto es relevante para las entidades con IVR implementados: el reloj no arranca cuando el cliente marca el número, sino cuando pide hablar con un agente. La plataforma de contact center debe registrar ese momento de forma precisa y auditable, porque no basta con una estimación aproximada.

El callback: una válvula de escape con condiciones

La ley permite ofrecer devolución de llamada (callback) cuando se prevé que el tiempo de espera superará el límite. Sin embargo, ofrecer el callback no exime del cumplimiento del KPI. La métrica sigue midiendo el tiempo de espera real, con independencia de si el cliente aceptó la llamada diferida.

El callback no puede convertirse en un recurso sistemático. Si una entidad lo usa de forma masiva y tarda horas —o días— en devolver la llamada, genera evidencias de incumplimiento fácilmente detectables en una auditoría. La ley exige agilidad real en la respuesta y capacidad de demostrarla con datos. El Comité UNE está trabajando en aclarar si el callback ofrecido antes de superar el umbral cuenta como cumplimiento del KPI.

Ejemplo: si el horario de atención termina a las 22:00 y un cliente acepta un callback a las 21:55, no es posible derivar esa llamada al día siguiente. La agilidad en la respuesta es un criterio exigible aunque no esté cuantificado con el mismo detalle que el KPI principal

Obligación de medición, registro y reporte

Cumplir con el indicador no es suficiente: hay que poder demostrarlo. La entidad debe llevar un registro sistemático del KPI, disponible para auditoría regulatoria en cualquier momento. Eso implica informes periódicos con datos desagregados por franja horaria, canal y tipo de servicio, conservados correctamente.

El cómputo es anual, pero la supervisión puede producirse en cualquier momento. Y no solo llegará de los supervisores: los clientes que consideren que no fueron atendidos en el plazo previsto podrán interponer reclamaciones ante las Administraciones de Consumo a partir del 1 de enero de 2027.

¿Qué debería estar haciendo tu entidad ahora mismo?

  • Medir el tiempo de espera actual y calcular cuánto te alejas del umbral del 95% en 3 minutos. Sin datos reales no hay punto de partida.
  • Revisar la planificación de capacidad del servicio telefónico: turnos, picos de demanda y ratio agentes/volumen de llamadas.
  • Evaluar el papel del callback en el modelo de atención. Si ya lo usas, asegúrate de que los registros y los tiempos de respuesta están documentados.
  • Confirmar que la plataforma tecnológica detecta y registra con precisión el momento en que el cliente solicita atención humana desde el IVR.
  • Preparar los informes de reporting regulatorio: formato, frecuencia y cadena de custodia de los datos.

Consulting C3 y MST Holding llevan meses trabajando con entidades financieras en el diagnóstico y la adaptación a la Ley SAC. Como miembros del Comité UNE, trasladamos a nuestros clientes la interpretación más actualizada de cada requisito.

Ley SAC en el sector financiero: lo que tu entidad necesita saber (y hacer)

La Ley de Servicios de Atención a la Clientela ya es una realidad. Y aunque muchas entidades financieras llevan meses escuchando hablar de ella, todavía hay una pregunta que genera más dudas de lo esperado: ¿qué nos aplica realmente a nosotros?

Banca, aseguradoras, gestoras de fondos, entidades de crédito… el sector financiero opera bajo una capa regulatoria propia que no siempre encaja limpiamente con una norma de carácter general. Y es precisamente ahí donde empiezan los problemas de interpretación.

En este artículo te explicamos qué implica la Ley SAC en el sector financiero, qué cambios son ineludibles y dónde están hoy los principales retos de adaptación.

Qué es la Ley SAC y por qué importa ahora

La Ley de Servicios de Atención a la Clientela (Ley SAC) establece un nuevo marco de obligaciones para todas las empresas que prestan servicios en España, con el objetivo de garantizar una atención al cliente de calidad, accesible y eficaz.

Entre sus ejes principales están la prohibición de los contestadores automáticos como única vía de atención, la obligación de resolver reclamaciones en plazos concretos, el derecho a ser atendido por una persona humana, y la necesidad de contar con sistemas de seguimiento y control de la calidad del servicio.

Hasta aquí, nada nuevo para quien lleva tiempo siguiendo el desarrollo normativo. El problema real surge cuando una entidad financiera intenta aplicar esta ley sobre una estructura regulatoria que ya existía antes: MiFID II, Solvencia II, la normativa del Banco de España, la CNMV… El solapamiento es inevitable, y no siempre está claro quién manda sobre quién.

El sector financiero tiene sus propias reglas. ¿Y ahora qué?

Una de las grandes singularidades de aplicar la Ley SAC en banca y seguros es que estas entidades ya están sometidas a obligaciones muy específicas en materia de atención al cliente y gestión de reclamaciones. El Banco de España, la CNMV y la DGSFP llevan años exigiendo procedimientos formalizados, plazos definidos y registros documentados.

Entonces, ¿la Ley SAC añade una capa por encima o simplemente refuerza lo que ya existe?

La respuesta no es sencilla, y eso es precisamente lo que genera incertidumbre en los equipos de cumplimiento y operaciones. Hay obligaciones que, si ya están cubiertas por la normativa sectorial, pueden considerarse conformes con la Ley SAC. Pero hay otras que requieren una revisión específica porque la nueva ley va más allá de lo que la regulación financiera contemplaba hasta ahora.

Algunos ejemplos concretos:

  • Los plazos de resolución de reclamaciones en la Ley SAC pueden diferir de los establecidos por el supervisor financiero. ¿Cuál prevalece?
  • La atención por persona humana es un derecho nuevo que no todas las entidades tienen completamente garantizado en sus canales actuales.
  • El seguimiento de la calidad del servicio exige métricas e indicadores que muchas organizaciones aún no tienen formalizados de forma suficiente.

Los tres retos reales de adaptación en entidades financieras

Más allá de la teoría, en la práctica hay tres áreas donde el impacto de la Ley SAC se nota de forma más directa:

1. Los modelos de atención al cliente
Las entidades que operan con canales muy digitalizados o con una alta dependencia de sistemas automatizados tendrán que revisar si cumplen con el requisito de acceso a atención humana. No se trata solo de tener un teléfono, sino de que ese teléfono funcione dentro de los parámetros que exige la ley.

2. La gestión de reclamaciones
Es quizás el área de mayor impacto. La Ley SAC endurece los plazos y exige un sistema de seguimiento más robusto. Para el sector financiero, que ya tiene procesos establecidos, el reto está en identificar los puntos donde los procedimientos existentes no llegan.

3. La experiencia de cliente como palanca estratégica
Aquí es donde la Ley SAC deja de ser un problema de cumplimiento para convertirse en una oportunidad. Las entidades que aprovechen esta adaptación para mejorar de verdad su modelo de atención no solo cumplirán la norma, sino que ganarán en satisfacción, fidelización y reputación.

¿Cuál es el nivel de adecuación de tu organización?

Esta es la pregunta que toda entidad financiera debería estar haciéndose ahora mismo. Y para responderla bien, hace falta algo más que leer el texto de la ley: hace falta contrastarla con la operativa real, con los procesos internos y con la normativa sectorial que ya se aplica.

Ese análisis no es sencillo. Pero es necesario. Y cuanto antes se haga, más margen hay para adaptarse de forma ordenada y sin improvisaciones.

Cómo adaptar la Ley SAC en banca y seguros: de la norma al plan de acción

Si algo estamos viendo en el sector financiero es que el verdadero reto no está en entender la Ley SAC, sino en aplicarla. Muchas organizaciones ya conocen la normativa, pero siguen teniendo dudas a la hora de traducirla en cambios concretos en sus modelos de atención al cliente y gestión de reclamaciones.

La diferencia entre cumplir y cumplir bien está precisamente ahí: en cómo se aterriza la ley en la operativa diaria. Qué procesos hay que ajustar, qué canales necesitan rediseño y cómo medir si realmente se está alineado con las nuevas exigencias.

Con este objetivo, desde MST Holding hemos preparado una sesión específica dirigida a banca y seguros, pensada para ayudar a las organizaciones a pasar de la interpretación a la ejecución.

El próximo 13 de mayo celebraremos un webinar en el que abordaremos de forma práctica qué exige exactamente la Ley SAC en el sector financiero, cómo adaptar paso a paso los modelos de atención al cliente y reclamaciones, y cómo evaluar el nivel real de adecuación de cada entidad mediante un autodiagnóstico estructurado.

Además, los asistentes podrán acceder a materiales diseñados para facilitar esta adaptación, incluyendo una guía práctica enfocada a la transformación del modelo de atención y una herramienta de diagnóstico exprés que permite identificar, de forma clara, el punto de partida de cada organización.

La sesión contará con la participación de Patricia Guerrero Castro, Directora de Operaciones de Consulting C3, y José Francisco Rodríguez, Presidente de la AEERC, aportando una visión experta tanto desde la operativa como desde el conocimiento sectorial.

Se trata de una convocatoria online, en formato Teams, totalmente gratuita y con acceso posterior al contenido para quienes no puedan asistir en directo. Las plazas son limitadas.

MST Holding: experiencia y conocimiento al servicio del sector financiero

En MST Holding llevamos más de 30 años diseñando e implantando modelos de atención al cliente para empresas del sector financiero, asegurador y de servicios. Conocemos la normativa, pero sobre todo conocemos la operativa: los procesos reales, los cuellos de botella y los puntos donde el cumplimiento choca con el día a día.

Por eso, cuando acompañamos a una entidad en la adaptación a la Ley SAC, no partimos de cero: partimos de lo que ya funciona y construimos sobre ello.

Si tu entidad está en proceso de evaluar el impacto de la Ley SAC o necesita una visión clara sobre cómo adaptarse, este es el momento de hacerlo con criterio.

www.mst.holding.com

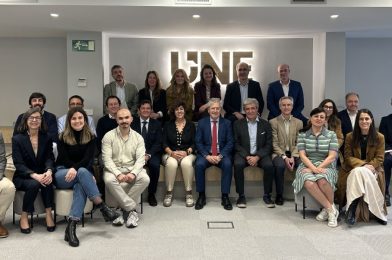
MST participa en la Mesa de Trabajo del Comité de Normalización en UNE para la futura Norma de la Ley SAC

La aprobación de la nueva Ley de Servicio de Atención a la Clientela (SAC) está marcando un punto de inflexión en la forma en que las organizaciones gestionan la relación con sus clientes. Más allá del cumplimiento normativo, esta ley introduce un nuevo marco que impulsa la profesionalización del servicio, la transparencia operativa y la necesidad de medir la calidad de forma objetiva.

En este contexto, desde MST hemos reforzado nuestro compromiso con la mejora continua participando activamente en los espacios donde se están definiendo estos nuevos estándares. Por ello, formamos parte de la Mesa de Trabajo del Comité de Normalización en UNE (Asociación Española de Normalización), impulsado junto a la AEERC (Asociación Española de Expertos en la Relación con Clientes), que será responsable de desarrollar la norma que permitirá auditar el cumplimiento de la Ley SAC.

Este grupo de trabajo reúne a algunas de las principales compañías del sector, con el objetivo de establecer un marco común que aporte coherencia, rigor y aplicabilidad real a la regulación. No se trata únicamente de definir requisitos teóricos, sino de construir una norma que pueda implantarse de forma efectiva en las operaciones diarias de atención al cliente.

El comité tiene una responsabilidad clave en este proceso: traducir los principios de la ley en criterios operativos claros, medibles y auditables. Para ello, se está trabajando en tres grandes ámbitos que serán determinantes en los próximos años.

En primer lugar, la definición de los criterios y requisitos técnicos exigibles a las organizaciones. Esto implica establecer qué condiciones deben cumplir los servicios de atención al cliente en términos de estructura, capacidades, procesos y tecnología. No todas las compañías parten del mismo nivel de madurez, por lo que la norma deberá ser lo suficientemente exigente para elevar el estándar del sector, pero también lo suficientemente realista para permitir su adopción progresiva.

En segundo lugar, el diseño de los sistemas de evaluación del servicio al cliente. Uno de los grandes retos históricos del sector ha sido la falta de modelos homogéneos para medir la calidad. La nueva norma pretende avanzar hacia esquemas de evaluación más estructurados, que combinen indicadores operativos, métricas de experiencia de cliente y mecanismos de control interno. Esto permitirá pasar de evaluaciones subjetivas o puntuales a sistemas continuos y comparables.

Por último, el comité está definiendo qué aspectos serán objeto de auditoría y bajo qué métricas se evaluarán. Este punto es especialmente relevante, ya que introduce un componente de verificación externa que obligará a las organizaciones a demostrar, de forma objetiva, el nivel de calidad de sus servicios. La auditoría dejará de centrarse únicamente en el cumplimiento formal para incorporar elementos como la eficiencia operativa, la trazabilidad de los procesos o la consistencia en la experiencia del cliente.

La nueva norma representa una oportunidad para abordar estas ineficiencias desde una perspectiva estructural. No se trata solo de cumplir con un SLA o de incorporar nuevos canales de atención, sino de rediseñar el modelo para que sea sostenible, medible y alineado con las expectativas del cliente.

Además, participar en este proceso nos permite anticiparnos a los nuevos marcos regulatorios y preparar a nuestros clientes para su adopción. En un entorno donde la regulación avanza rápidamente, la capacidad de anticipación se convierte en un factor diferencial. No basta con reaccionar cuando la norma entra en vigor; es necesario entender hacia dónde evoluciona el modelo y adaptar las operaciones con antelación.

Otro de los aspectos clave que introduce este nuevo escenario es la importancia de la calidad certificable. Las organizaciones ya no solo deberán ofrecer un buen servicio, sino ser capaces de demostrarlo mediante métricas, auditorías y estándares reconocidos. Esto supone un cambio significativo en la forma de gestionar la calidad, que pasa de ser un elemento interno a convertirse en un factor de confianza para clientes, reguladores y mercado.

En este sentido, la construcción de estándares comunes contribuirá también a generar mayor transparencia en el sector. Disponer de criterios homogéneos permitirá comparar modelos, identificar mejores prácticas y elevar el nivel general de los servicios de atención al cliente.

Desde MST, entendemos que este es el camino hacia un modelo más maduro y sostenible. Un modelo en el que la experiencia de cliente no dependa de iniciativas puntuales, sino de estructuras sólidas, procesos bien definidos y una gestión basada en datos.

Seguimos trabajando para que la regulación no sea solo una obligación, sino una palanca de transformación. Una oportunidad para impulsar la profesionalización del sector, mejorar la eficiencia operativa y garantizar una experiencia de cliente consistente, medible y alineada con las mejores prácticas.

www.mstholding.com

La banca ya no debate si adoptar Inteligencia Artificial

El verdadero reto es hacerlo bien y con el partner adecuado

Durante años, la transformación digital en banca se abordó como un proyecto. Un plan con principio y fin. Un conjunto de hitos tecnológicos que permitían modernizar sistemas, optimizar procesos y ganar eficiencia durante un tiempo razonable. Hoy, esa lógica ha quedado atrás.

La banca actual vive en un estado de transformación permanente. La presión regulatoria, la exigencia del cliente, la competencia de nuevos actores y la necesidad de mantener márgenes obligan a las entidades financieras a revisar continuamente su forma de operar. En este contexto, la Inteligencia Artificial ha dejado de ser una promesa para convertirse en una condición necesaria para competir.

Sin embargo, adoptar IA no es suficiente. De hecho, hacerlo sin criterio puede generar más problemas que soluciones. La verdadera diferencia ya no está en quién incorpora IA antes, sino en quién lo hace mejor, con una visión realista, responsable y acompañada del conocimiento adecuado.

De la fascinación tecnológica a la toma de decisiones responsables

En los últimos años, la IA se ha convertido en protagonista de discursos, presentaciones y planes estratégicos. Modelos predictivos, automatización, asistentes inteligentes, analítica avanzada. Todo parece imprescindible. Pero cuando se baja al terreno operativo, la realidad es más exigente.

La IA no genera valor por sí sola. Lo hace cuando se aplica sobre procesos reales, con datos fiables, dentro de entornos regulados y respetando la lógica del negocio bancario. Muchas iniciativas fracasan no por falta de tecnología, sino por desconocimiento del contexto en el que se despliegan.

La banca no necesita soluciones genéricas ni plataformas diseñadas para “cualquier sector”. Necesita un partner especializado en banca, con tecnología propia y sin dependencia de terceros, capaz de entender la complejidad operativa, regulatoria y comercial de una entidad financiera y traducir la IA en resultados tangibles y sostenibles.

La presión regulatoria y operativa como punto de partida real

Si hay algo que comparten hoy todas las entidades financieras, independientemente de su tamaño o modelo de negocio, es una sensación constante de presión. Presión regulatoria, presión operativa y presión por mantener niveles de servicio cada vez más exigentes con estructuras que no siempre crecen al mismo ritmo.

La banca no opera en un entorno flexible. Opera en un marco supervisado, auditado y altamente regulado, donde cada proceso tiene implicaciones legales, reputacionales y económicas. Y, paradójicamente, muchos de esos procesos críticos siguen dependiendo en gran medida de tareas manuales, validaciones humanas y flujos poco optimizados.

Es en este contexto donde la Inteligencia Artificial empieza a jugar un papel clave, pero también donde surgen muchas dudas razonables por parte de los compradores de servicios. Porque no toda IA es válida para banca, ni toda automatización aporta seguridad.

Desde la experiencia de trabajar de forma continuada con entidades financieras, se observa que los mayores cuellos de botella no suelen estar en los grandes sistemas core, sino en el back office y en los procesos transversales que conectan áreas, personas y decisiones. Bastanteos que se alargan más de lo previsto, reclamaciones que se acumulan sin una priorización clara, alertas de fraude poco cualificadas que saturan equipos o expedientes hipotecarios que se retrasan por falta de información estructurada.

Estas ineficiencias no solo impactan en costes. Afectan a la percepción del cliente, a la carga de trabajo de los equipos y al riesgo operativo. Y es aquí donde aparece uno de los grandes miedos de las entidades: aplicar IA sin perder control.

Por eso, los compradores de servicios bancarios buscan hoy algo más que innovación. Buscan certeza. La seguridad de que las soluciones respetan los marcos regulatorios, se integran con los sistemas existentes y no generan dependencias innecesarias. Buscan partners que entiendan que, en banca, la automatización no puede ser opaca ni incontrolable.

La IA aplicada al entorno financiero debe ser explicable, trazable y gobernable. Debe permitir entender por qué se toma una decisión, cómo se prioriza un expediente o qué criterios se aplican en un análisis de riesgo. Y, sobre todo, debe adaptarse a las políticas internas de cada entidad, no al revés.

Business Banking Innovation: innovación nacida desde la práctica

Business Banking Innovation (BBI) surge precisamente de esta realidad. No como una unidad tecnológica al uso, sino como una vertical especializada diseñada para responder a los retos reales de la banca actual.

BBI se ha construido desde una comprensión profunda de la operativa bancaria cotidiana, fruto del trabajo continuado de un equipo que conoce de primera mano las dinámicas, exigencias y retos a los que se enfrentan hoy las entidades financieras. Esta visión está liderada por profesionales con una trayectoria previa en distintos puestos y responsabilidades dentro de la banca, lo que ha permitido diseñar soluciones alineadas con la realidad del sector, no desde la teoría, sino desde la experiencia práctica acumulada a lo largo de los años.

Esta forma de entender la innovación marca una diferencia clara. Las soluciones no se conciben desde un laboratorio tecnológico, sino desde el conocimiento de los procesos, los cuellos de botella y las prioridades reales de negocio.

Tecnología propia como ventaja estratégica

Uno de los pilares diferenciales de BBI es el uso de tecnología propia, desarrollada específicamente para el entorno bancario y sin dependencia de proveedores externos. Esta independencia no es un detalle técnico, sino una ventaja estratégica.

Permite adaptar cada solución a las políticas internas de la entidad, integrar con sistemas legacy sin fricciones, evolucionar los modelos de IA sin lock-in tecnológico y mantener el control sobre los datos y los procesos. En un entorno donde la soberanía tecnológica y el cumplimiento normativo son cada vez más críticos, esta capacidad de adaptación es clave.

BBI no ofrece productos cerrados. Ofrece soluciones configurables, evolutivas y alineadas con la realidad de cada banco.

SwiftBankOps: eficiencia operativa con criterio bancario

Dentro del ecosistema BBI, SwiftBankOps representa una respuesta directa a uno de los grandes retos de la banca: la sobrecarga operativa. Durante años, muchos procesos administrativos han crecido en complejidad sin hacerlo en inteligencia, consumiendo recursos y desviando foco del negocio.

SwiftBankOps permite automatizar procesos bancarios de extremo a extremo, integrando tecnología, reglas de negocio e IA en una única capa operativa. El objetivo no es sustituir personas, sino liberar a los equipos para que se centren en tareas de mayor valor.

La plataforma cubre procesos clave como la apertura y cierre de cuentas, el control documental bancario y empresarial, la gestión de impagos, las transferencias internacionales y el comercio exterior, los procesos completos de testamentarías y la gestión hipotecaria con foco en la fidelización posterior del cliente y el cross selling asociado.

Todo ello manteniendo trazabilidad, control y alineación con las políticas internas de cada entidad.

Automatizar sin perder control

El valor de SwiftBankOps no está solo en lo que hace, sino en cómo lo hace. Su arquitectura modular permite escalar y personalizar cada proceso sin rigidez.

El uso de OCR avanzado permite digitalizar documentación y extraer información clave con precisión. Las reglas de negocio configurables permiten definir validaciones, flujos y excepciones según criterios internos. Y las alertas inteligentes anticipan incidencias y vencimientos, facilitando una gestión proactiva.

El resultado es una operativa más ágil, con menos errores, mayor control y una experiencia de cliente más coherente y predecible.

Servicios BBI: IA aplicada a problemas concretos

La evolución de BBI ha dado lugar a servicios especializados que responden a retos muy específicos del sector financiero.

BBI ClaimOptimizer transforma la gestión de reclamaciones mediante IA aplicada a la clasificación, priorización y resolución de casos, permitiendo reducir hasta un 80 % el tráfico de reclamaciones de forma sistemática, planificada y transparente.

BBI FraudShield aplica IA a la detección temprana de patrones de fraude y al análisis inteligente de alertas, reforzando la seguridad sin penalizar la experiencia del cliente ni la operativa diaria.

BBI SmartScore mejora la calidad de la información en los procesos de financiación, estructurando y paquetizando datos del cliente para actuar como primer filtro en préstamos personales, renting, automoción, hipotecas y tarjetas.

BBI Bastantia automatiza el bastanteo de poderes y documentación legal, eliminando uno de los grandes cuellos de botella del back office bancario.

Elegir el camino correcto en la adopción de IA

Ante la adopción de IA, muchas entidades se enfrentan a una decisión estratégica: desarrollar internamente, adquirir soluciones genéricas o apoyarse en un partner especializado. La experiencia demuestra que esta última opción es la más eficiente cuando el partner conoce la banca y aporta tecnología propia.

Un partner especializado en banca, con tecnología propia y sin dependencia de terceros, permite acelerar la adopción de IA sin asumir riesgos innecesarios, evitando dependencias externas y garantizando la adaptación al contexto regulatorio y operativo de cada entidad.

En BBI no se venden herramientas. Se asumen procesos. Se acompaña a las entidades desde la identificación del problema hasta la operación diaria, combinando tecnología, servicios y visión estratégica.

La IA como infraestructura invisible de la banca del futuro

A medio plazo, la verdadera transformación que traerá la Inteligencia Artificial a la banca no será visible para el cliente final. No se percibirá como una nueva funcionalidad ni como un cambio radical en los canales. Será, más bien, una infraestructura invisible, integrada de forma natural en los procesos internos, sosteniendo la operativa diaria sin generar fricción.

Las entidades que avancen en esta dirección no serán necesariamente las que más hablen de IA, sino las que consigan que sus procesos funcionen mejor sin hacer ruido. Que resuelvan reclamaciones con mayor rapidez, que gestionen riesgos con mayor precisión, que reduzcan tiempos operativos sin perder control y que ofrezcan una experiencia de cliente coherente y consistente a lo largo del tiempo.

En este escenario, la IA deja de ser un elemento diferenciador para convertirse en un requisito básico. Igual que hoy nadie cuestiona la necesidad de sistemas core robustos o de controles normativos sólidos, mañana la inteligencia aplicada a los procesos será simplemente parte del estándar operativo.

Por eso, contar desde el inicio con un partner especializado en banca, con tecnología propia y sin dependencia de terceros, no es solo una ventaja competitiva a corto plazo. Es una forma de asegurar que la innovación se convierte en una base sólida sobre la que construir el crecimiento futuro, sin comprometer el control, la calidad ni la confianza.

Una conclusión clara

La banca ya no se pregunta si debe adoptar Inteligencia Artificial. Esa decisión está tomada. La verdadera diferencia estará en cómo y con quién se recorre ese camino. Porque la IA, aplicada sin conocimiento del sector, puede convertirse en una fuente de complejidad. Aplicada con criterio bancario, se transforma en una palanca de eficiencia, control y crecimiento sostenible. BBI representa esa forma de entender la innovación: desde la especialización, la tecnología propia y la experiencia real. Porque en la banca actual, innovar no es experimentar. Es decidir bien.

Autor: Javier Sáez – Director BBI

www.mstholding.com

MST Holding: 2025 un año de consolidación, innovación y reconocimiento

Cerramos 2025 con la sensación de haber dado pasos firmes hacia la consolidación de MST Holding como un grupo que combina tecnología, expertise y vocación de servicio. Durante el año hemos reforzado nuestras capacidades operativas, ampliado la oferta de valor hacia sectores estratégicos —con especial foco en banca y servicios internacionales— y recibido reconocimientos que validan nuestro modelo: humano, multicanal y cada vez más potenciado por la inteligencia artificial y la especialización vertical.

Transformación reconocida: premios y distinciones

El precedente ya lo marcamos a finales de 2024, cuando obtuvimos el Bronce en los European Contact Centre & Customer Service Awards (ECCCSA), un hito que reafirmó nuestro enfoque de transformación estratégica junto a nuestros clientes.

Durante 2025 hemos dado un salto aún mayor.
No solo hemos sido finalistas en tres categorías de los ECCCSA, reforzando nuestra posición como compañía innovadora, orientada a la excelencia y con una relación sólida con nuestros partners, sino que además hemos conseguido uno de los reconocimientos más relevantes del año:

🏆 Silver Award junto a Costa Cruceros en categoría Best Employee Experience

Este premio representa un aval inequívoco a nuestra apuesta por el talento, el bienestar de los equipos y la creación de entornos de trabajo motivadores.
El proyecto desarrollado con Costa Cruceros demuestra que cuando se alinean cultura, liderazgo, innovación y cuidado por las personas, el impacto es extraordinario tanto en la satisfacción del empleado como en la experiencia final del cliente.

Este logro sitúa a MST Holding como un referente europeo en iniciativas que potencian la experiencia del empleado y el rendimiento operativo.

Estos reconocimientos consolidan nuestra posición en la industria y subrayan la robustez de nuestro modelo de servicio.

Nuevas unidades y especialización sectorial

Uno de los hitos del año ha sido la consolidación de la unidad BBI (Business Banking Innovation), orientada a acompañar a entidades financieras con servicios especializados que combinan conocimiento sectorial, procesos seguros y equipos altamente capacitados. Esta unidad refleja nuestra apuesta por soluciones verticales que integran talento, tecnología y conocimiento del sector.

Innovación aplicada: IA y herramientas comerciales

Durante 2025 hemos seguido integrando soluciones de inteligencia artificial que amplifican la capacidad de nuestros agentes: asistentes de ventas, orquestación en tiempo real y analítica avanzada que optimiza campañas de outbound, retención y experiencia de cliente. Estas herramientas permiten ofrecer interacciones más ágiles, personalizadas y efectivas, sin perder el componente humano que caracteriza a MST Holding.

Talento, cultura y reconocimiento interno

El reconocimiento al talento ha sido otra constante. Este año, nuestros proyectos internos de motivación y refuerzo positivo han sido valorados externamente, mostrando que nuestra cultura organizativa basada en compromiso, colaboración y excelencia es también apreciada por la industria.

Presencia internacional y colaboración con clientes

Hemos mantenido una presencia activa en los grandes foros del sector, tanto nacionales como internacionales, mostrando nuestras soluciones y recogiendo tendencias. Los proyectos realizados con clientes han generado mejoras tangibles en KPIs de satisfacción, eficiencia y resolución en el primer contacto, consolidando relaciones de confianza y generando casos de éxito replicables en nuevos contratos.

Sostenibilidad, cumplimiento y seguridad

El cumplimiento normativo y la protección de datos han seguido siendo pilares innegociables. Durante el año se han reforzado certificaciones, controles y protocolos (incluyendo PCI‑DSS y RGPD en funciones críticas), garantizando operaciones seguras y fiables para nuestros clientes, muchas veces en sectores altamente regulados.

Mirando a 2026: prioridades y propósito

Nuestro propósito permanece inalterable: combinar tecnología puntera y talento comprometido para ofrecer experiencias memorables a los clientes y un crecimiento sostenible y responsable.

………cerramos el año

Si hay una conclusión para este cierre de año es que el éxito de MST Holding en 2025 no es fruto de una acción aislada, sino del trabajo acumulado de equipos, clientes y socios que han apostado por la innovación con criterio. Agradecemos la confianza de clientes y colaboradores y seguiremos invirtiendo en personas, procesos y tecnología para que 2026 sea, una vez más, un año de servicio excelente y expansión responsable.

www.mstholding.com

MST Holding adquiere vehículos eléctricos

MST Holding ha recibido una ayuda de 2.900€ para la ayuda del Programa MOVES III Vehículos Cataluña de la Unión Europea con cargo al Fondo NextGenerationEU, en el marco del Plan de Recuperación, Transformación y Resiliencia, para la adquisición de vehículos eléctricos “enchufables” y de pila combustible dentro del Programa de incentivos a la movilidad eficiente y sostenible (Programa MOVES III Vehículos Cataluña) del Ministerio para la Transición Ecológica y el Reto Demográfico a través del IDAE, gestionado por el Institut Català d’Energia de la Generalitat de Catalunya.